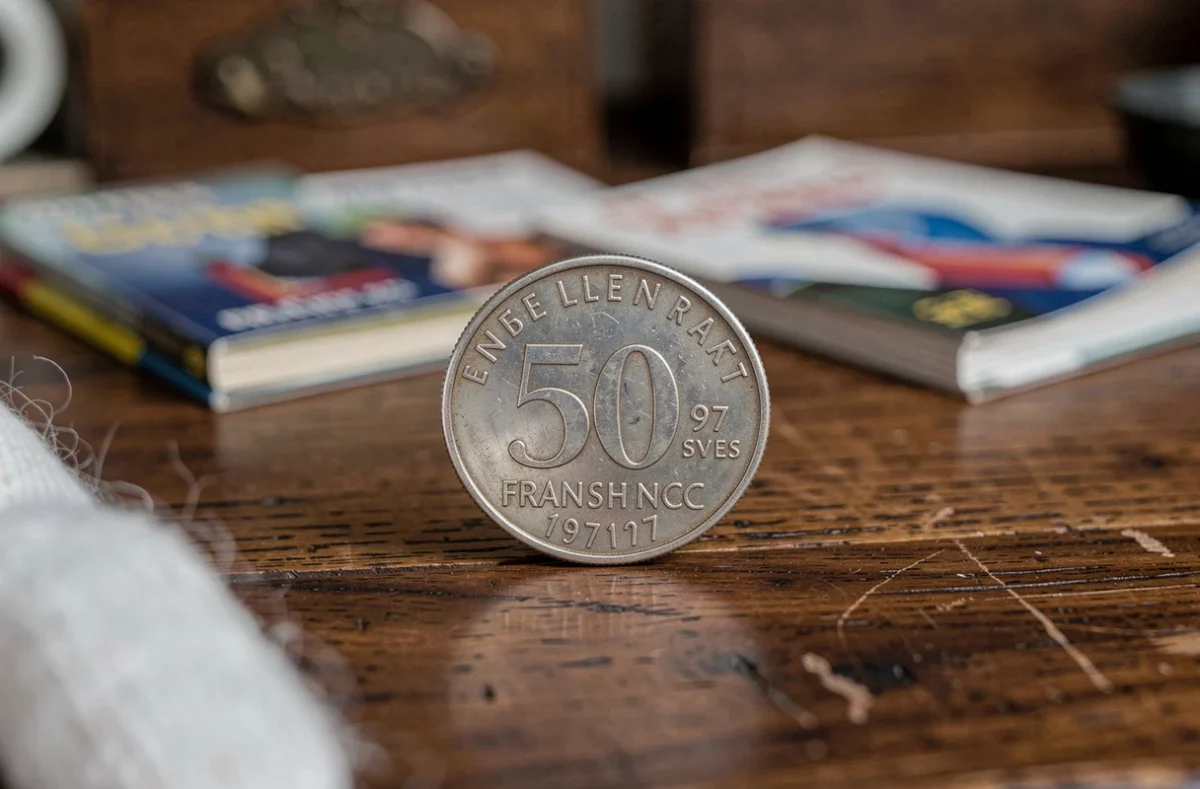
La pièce 50 francs Hercule argent 1977 contient 27 grammes d’argent fin, frappée au titre de 900 ‰ sur un flan de 30 grammes. C’est ce poids en métal qui fixe son plancher de valeur, indexé sur le cours spot de l’argent au moment de la cession.
Le millésime 1977 est classé parmi les années courantes de cette série : aucune prime de rareté particulière n’est à attendre pour un exemplaire ordinaire. Ce qui déterminera réellement la somme encaissée, c’est l’état de conservation de la pièce, le canal de vente choisi et les frais ou obligations fiscales qui viennent en déduction.
Ce que vaut réellement la pièce 50 francs argent 1977
La valeur d’une pièce d’argent se calcule en deux temps : d’abord le contenu en métal fin, ensuite la prime numismatique éventuelle. Pour la 50 francs Hercule, le contenu en métal fin (27 g) multiplié par le cours spot de l’argent en euros par gramme donne la valeur-matière minimale.
La prime numismatique dépend de l’état de la pièce. Un exemplaire frappé couramment et conservé en circulation n’atteint pas le même prix qu’une pièce issue de coffret, dont la surface est préservée. Sur le marché secondaire, des annonces de particuliers affichent régulièrement des prix autour de 50 euros pour des exemplaires en bon état, mais ce prix affiché n’est pas le prix net.
Canaux de vente pour une pièce Hercule : rachat professionnel, enchères ou particulier
Trois voies s’offrent au vendeur. Chacune présente un profil différent en matière de rapidité, de frais et de fiabilité.
Le rachat par un professionnel de métaux précieux
Les professionnels (changeurs, courtiers spécialisés, numismates) proposent un prix de rachat immédiat basé sur le cours du jour. L’avantage est la certitude : on connaît la somme avant de céder la pièce. Le délai est quasi nul, et l’opération est sécurisée.
Avant tout déplacement ou envoi postal, prévoyez de confirmer les modalités : une pièce d’identité est généralement exigée pour toute opération sur métaux précieux, et le règlement se fait par chèque ou virement, sans espèces. Ces conditions varient selon les professionnels, mais elles sont courantes dans le secteur.
La vente aux enchères
Les enchères peuvent produire un résultat supérieur au rachat direct si plusieurs acheteurs se disputent le lot. Mais le prix d’adjudication affiché n’est pas le montant net. Des frais vendeur viennent en déduction, et l’estimation initiale ne garantit rien : pour un lot de onze pièces Hercule mis en vente récemment, aucun prix d’adjudication n’était communiqué publiquement, illustrant l’incertitude du résultat.
Pour une pièce courante comme la 1977, l’intérêt des enchères est limité sauf à proposer un lot groupé ou une pièce en état exceptionnel. Comptez aussi le délai entre le dépôt et l’encaissement effectif, qui peut dépasser plusieurs semaines.
La vente entre particuliers (Leboncoin, forums de collection)
Cette voie offre potentiellement le meilleur prix facial : sans intermédiaire professionnel, le vendeur conserve l’intégralité du montant versé par l’acheteur. Des annonces pour des pièces 50 francs 1977 circulent régulièrement sur les plateformes de petites annonces, avec des prix affichés variables selon l’état.
Les risques sont réels : impayé, litige sur l’état de la pièce à la réception, frais d’expédition et d’emballage sécurisé à la charge du vendeur, et temps consacré à la gestion de l’annonce. Ces frictions doivent entrer dans le calcul du prix net réel.
Frais, fiscalité et montant net : le calcul qui change tout
Comparer uniquement les prix affichés ou les taux de rachat revient à ignorer ce qui détermine réellement le gain. Le montant net encaissé dépend du canal, des frais et du régime fiscal applicable.
La taxe forfaitaire sur les métaux précieux
La cession d’une pièce d’argent est soumise à une taxe forfaitaire sur les métaux précieux, calculée sur le prix de cession brut. Cette taxe s’applique dès le premier euro, sans abattement lié à la durée de détention.
Lorsque la vente se fait via un professionnel établi en France ou un acheteur assujetti, c’est généralement l’intermédiaire qui collecte et reverse la taxe. En revanche, lors d’une vente directe entre particuliers sans intermédiaire professionnel, le vendeur doit déclarer et régler lui-même cette taxe dans le mois suivant la cession. Oublier cette obligation transforme un prix net apparent en gain fictif.
L’option pour le régime des plus-values
Une autre option fiscale peut être envisagée si le vendeur dispose des justificatifs d’achat (facture, acte de succession ou de donation mentionnant la date et le prix d’acquisition). Ce régime permet de n’être imposé que sur la plus-value réelle plutôt que sur le prix de vente brut, ce qui peut être plus avantageux selon la durée de détention et le prix payé à l’origine. Conserver tout document prouvant l’acquisition reste donc utile.
- Vente à un professionnel : la taxe est collectée à la source, le prix net est connu avant la transaction, aucune démarche déclarative individuelle n’est requise.
- Vente aux enchères via une maison établie : les frais vendeur sont déductibles du résultat, mais la taxe reste due sur le prix d’adjudication ; vérifiez si la maison collecte pour votre compte.
- Vente directe entre particuliers : déclaration et paiement de la taxe forfaitaire à la charge du vendeur dans le mois suivant la cession, sans intermédiaire pour la collecter.
Quel canal choisir pour vendre une 50 francs Hercule 1977 au meilleur prix net ?
Pour une pièce de millésime courant en état de circulation ordinaire, le rachat par un professionnel spécialisé offre le meilleur équilibre entre certitude du montant, simplicité administrative et sécurité. Le prix de rachat sera en général inférieur au prix affiché entre particuliers, mais le montant net – une fois déduits les frais de port, les risques d’expédition, le temps de gestion et la taxe à auto-déclarer – s’avère souvent comparable ou supérieur.
La vente entre particuliers devient plus intéressante pour des pièces en état exceptionnel ou des lots bien présentés, à condition d’assumer la gestion complète de la transaction et les obligations fiscales associées.
- Pièce en état courant : privilégiez le rachat professionnel pour la rapidité et la sécurité du montant net.
- Pièce issue de coffret ou en état FDC : les enchères ou la vente à un numismate peuvent justifier l’attente et les frais supplémentaires.
- Lot de plusieurs pièces : les enchères ou un accord direct avec un marchand sur volume peuvent améliorer la négociation.
Dans tous les cas, demandez systématiquement le montant net vendeur, les frais applicables et les modalités fiscales avant de vous engager. Un prix de rachat affiché sans ces précisions ne permet aucune comparaison valide.